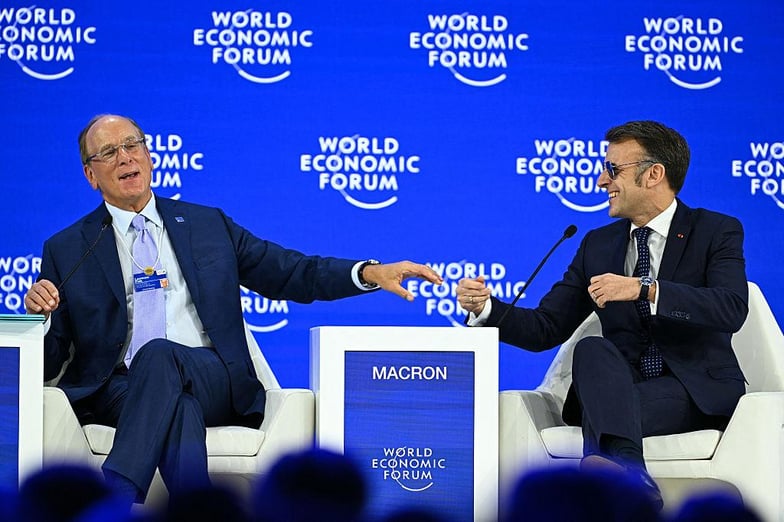
Depuis 2017, le géant américain BlackRock entretient des relations suivies avec Emmanuel Macron et les responsables économiques français. Présent dans le CAC 40, intervenant dans la préparation de réformes financières, le groupe dirigé par Larry Fink gère aujourd’hui 254 milliards d’euros d’actifs français pour ses clients internationaux. Mais alors que la dette publique atteint 3 595 milliards d’euros et que les discours alarmistes se multiplient, un paradoxe apparaît : les investisseurs étrangers continuent d’acheter massivement des obligations souveraines françaises, devenues plus rémunératrices. La crise de confiance annoncée est-elle aussi une opportunité pour certains créanciers ?
254 milliards d’euros : le poids de BlackRock dans l’économie française
BlackRock est aujourd’hui le plus grand gestionnaire d’actifs mondial. Son activité consiste principalement à investir l’argent de fonds de pension, de compagnies d’assurance, d’investisseurs institutionnels et de millions d’épargnants. À la fin de l’année 2025, BlackRock déclarait 254 milliards d’euros investis dans des actifs français pour le compte de ses clients internationaux, auxquels s’ajoutaient des investissements dans la dette souveraine pour des montants dont on ignore la valeur. Le groupe gérait parallèlement 61 milliards d’euros d’épargne pour des clients français. Les 254 milliards investis ne représentent pas des investissements intégralement réalisés depuis 2017, mais un encours à fin 2025.
Le 9 avril 2025, devant une commission d’enquête du Sénat, Jean-François Cirelli, dirigeant français du groupe, reconnaissait que BlackRock représentait en moyenne 2,5 % du capital des entreprises du CAC 40. Cette proportion atteignait, selon lui, 4 à 5 % en excluant les trois grands groupes à actionnariat familial, LVMH, Hermès et L’Oréal. BlackRock figure ainsi parmi les acteurs importants de l’actionnariat des grandes entreprises françaises.
Mais son influence potentielle ne se résume pas à la détention d’actions. Elle s’exerce également par les droits de vote attachés à certains portefeuilles, le dialogue avec les dirigeants d’entreprise, la production d’analyses financières et les relations entretenues avec les pouvoirs publics. Or, dans le cas de la France, ces relations sont particulièrement anciennes.
Dès 2017, BlackRock aux portes de l’Élysée
Après l’élection présidentielle de 2017, les contacts se poursuivent immédiatement
Selon le magazine Marianne, Larry Fink est un des tout premiers reçus à l’Élysée et à Matignon dès juin 2017, avant même les représentants de l’association professionnelle française des gestionnaires d’actifs. Puis survient une journée particulièrement révélatrice. Le 25 octobre 2017, Emmanuel Macron invite à l’Élysée vingt et un grands investisseurs internationaux pour rencontrer les responsables économiques français. L’événement est rapporté le jour même par La Tribune. Au cours de la réunion, les investisseurs, parmi lesquels Larry Fink, rencontrent le Premier ministre Édouard Philippe et plusieurs ministres. Ces derniers leur présentent les orientations du nouveau gouvernement : réforme du droit du travail, fiscalité du capital, investissements dans les infrastructures et attractivité économique. Cette rencontre dépasse donc largement la simple courtoisie diplomatique : les responsables de la finance internationale bénéficient d’une présentation directe des réformes économiques françaises par ceux qui les conduisent. Selon l’enquête ultérieure du Monde, BlackRock avait même contribué à sélectionner les investisseurs invités.
L’épisode ne constitue pas une preuve que Larry Fink aurait imposé des décisions au gouvernement français. Mais il établit que BlackRock a participé, dès les premiers mois du quinquennat, à une opération de diplomatie économique organisée au sommet de l’État. Ce n’est pas un simple accès au pouvoir : c’est aussi une participation à la mise en relation du pouvoir avec les grands investisseurs internationaux.
2018 : Larry Fink affiche sa confiance et double ses avoirs en dette française
Le 19 septembre 2018, Larry Fink accorde un entretien au Monde. Interrogé sur les difficultés rencontrées par Emmanuel Macron, il maintient son appréciation favorable de la politique présidentielle et affirme : « Pour preuve, depuis l’élection présidentielle […] nous avons doublé nos avoirs en dette souveraine française. »
Cette déclaration est particulièrement intéressante. Moins de seize mois après l’élection, BlackRock annonce avoir doublé l’exposition de ses portefeuilles à la dette de l’État français. Larry Fink présente lui-même cette décision financière comme une manifestation de confiance dans les orientations du nouveau président. Mais aucun montant précis n’accompagne cette affirmation. Nous ignorons combien de milliards d’euros étaient concernés et comment ces positions ont évolué ensuite. Cette lacune documentaire prend aujourd’hui une importance nouvelle, car la situation des finances publiques françaises s’est considérablement dégradée.
2026 : près de 3 600 milliards d’euros de dette publique
À la fin du deuxième trimestre 2026, la dette publique française atteint 3 595,5 milliards d’euros, soit 119 % du produit intérieur brut, selon l’INSEE. À la fin de 2017, elle était de 2 263,3 milliards d’euros et représentait environ 98 % du PIB. Cette progression depuis l’arrivée d’Emmanuel Macron au pouvoir résulte de plusieurs facteurs : déficits structurels, crise sanitaire, mesures exceptionnelles de soutien économique, crise énergétique et difficultés successives à rétablir l’équilibre budgétaire, mesures fiscales en faveur des plus riches, mise en place d’une flat tax réduisant sensiblement l’imposition des revenus financiers. Mais la conséquence est bien réelle : l’État français doit aujourd’hui financer une dette considérablement plus importante.
Le 23 octobre 2026, le taux de référence des obligations françaises à dix ans atteint 5,05 %, après avoir culminé à 5,13 % la veille, selon l’Agence France Trésor. Ces niveaux de rendement augmentent progressivement le coût du refinancement des obligations arrivant à échéance et celui des nouveaux emprunts. Ils ne s’appliquent toutefois pas instantanément à la totalité de la dette ancienne, dont une grande partie a été émise à taux fixe. La détérioration financière est donc sérieuse, mais elle ne signifie pas que l’État français soit au bord d’un défaut de paiement. Cette nuance apparaît pourtant parfois estompée dans les discours publics, où la nécessité de maîtriser l’endettement se transforme volontiers en mise en garde contre une catastrophe imminente, reprise par tous les médias.
Une question vient immédiatement à l’esprit : qui bénéficie réellement de la montée de l’inquiétude sur la dette française ? Avant d’examiner cette interrogation, il faut revenir sur un événement étonnant.
Le 24 septembre 2025, à New York, l’Atlantic Council,un think tank qui a son siège à Washington et dont le but est d’encourager la coopération entre les États-Unis et l’Europe, organise sa cérémonie annuelle des Global Citizen Awards. Emmanuel Macron figure parmi les personnalités distinguées. Et c’est Larry Fink lui-même qui monte à la tribune pour le présenter. Son accolade et son discours, reproduit dans la transcription officielle de l’Atlantic Council, constituent un hommage particulièrement chaleureux. Le patron de BlackRock rappelle son admiration ancienne pour le président français, évoque leurs échanges au fil des années et souligne leur parcours initial commun dans la finance. Il célèbre ensuite sa détermination, son audace politique, sa volonté de transformer l’économie française et son rôle dans la construction européenne. Il insiste sur sa capacité à prendre des décisions difficiles et à défendre une vision internationale. Cet hommage ne concerne pas seulement les initiatives diplomatiques d’Emmanuel Macron, notamment son soutien à l’Ukraine et son engagement européen. Larry Fink salue également avec force compliments son action économique.
La scène prend une signification particulière lorsqu’on la replace dans la chronologie des relations entre les deux hommes. En 2018, Larry Fink annonçait avoir doublé ses avoirs en dette française, convaincu des orientations présidentielles. En 2025, alors que les difficultés budgétaires du pays étaient déjà très manifestes, il exprimait toujours publiquement son admiration pour le président. À la fin de l’année 2025, la dette publique française s’élève pourtant à 3 460,5 milliards d’euros, en hausse de 1 200 milliards d’euros depuis l’arrivée d’Emmanuel Macron au pouvoir ! En septembre 2025, l’agence S&P a dégradé la note de la France, dans le sillage de Fitch. La France a ainsi perdu son double A, un seuil considéré comme critique pour les investisseurs institutionnels. Mais BlackRock modifie alors les règles de ses fonds afin d’éviter des ventes forcées de dette française. Concrètement, il en fait évoluer les benchmarks (indices de référence). Les règles de ceux-ci sont désormais moins strictes et le AA n’est plus requis chez BlackRock pour intégrer ces fonds et la dette française n’est pas vendue.
BlackRock et les réformes françaises : des interventions officiellement documentées
Les relations entre BlackRock et le gouvernement français ne se limitent cependant pas à des rencontres présidentielles ou à des déclarations admiratives. Elles s’accompagnent de démarches de représentation d’intérêts parfaitement identifiables.
En juin 2019, BlackRock publie une note consacrée à la loi Pacte et au développement de l’épargne-retraite. Le document formule quatorze recommandations destinées à encourager l’épargne complémentaire investie sur les marchés financiers et promouvoir en France une gestion financière de l’épargne retraite. Il s’agirait de construire un système privé de prélèvements obligatoires auprès de la totalité de la population, qui serait subventionné par des avantages fiscaux, piloté en coordination avec le système public et placé sur des titres financiers plus risqués (actions) que les placements habituels des Français (obligations et immobilier). La loi Pacte venait juste d’être promulguée au moment de cette publication. Il serait donc incorrect d’attribuer directement son adoption à cette note. Mais le texte démontre que BlackRock défend activement pour la France des orientations réglementaires favorables au développement de produits financiers correspondant à ses activités.
Le 10 juillet 2019, Larry Finkparticipe à une réunion à l’Élysée sur le changement climatique. Une photo publiée par la presse le montre assis avec Emmanuel Macron et Yves Perrier, directeur général du fonds de gestion d’actifs Amundi. En 2023, les documents deviennent encore plus explicites. Dans sa déclaration d’activités auprès de la Haute Autorité pour la transparence de la vie publique, BlackRock reconnaît avoir participé à des discussions avec le ministère de l’Économie pendant la préparation de la loi Industrie verte. Son objectif déclaré : faciliter l’accès des particuliers aux investissements non cotés par l’intermédiaire de l’assurance-vie et des plans d’épargne retraite. Or, la loi Industrie verte du 23 octobre 2023, notamment son article 35, prévoit précisément un élargissement des possibilités d’investissement dans ces catégories d’actifs. La concordance est documentée. Elle ne permet pas d’affirmer que BlackRock aurait dicté la réforme, puisque d’autres acteurs financiers et les pouvoirs publics défendaient également cette orientation. Mais elle établit qu’une évolution réglementaire souhaitée par BlackRock a effectivement été retenue dans la législation française.En 2025, le groupe poursuit ses démarches auprès de responsables du ministère de l’Économie et de l’administration afin de faciliter la commercialisation de fractions d’actions et de parts de fonds, ainsi que leur intégration au Plan d’épargne en actions. Cette succession d’interventions montre que BlackRock dispose d’un dialogue institutionnel durable avec les pouvoirs publics français et intervient sur des décisions touchant directement l’organisation de l’épargne et des marchés financiers.
Le paradoxe de 2026 : les investisseurs étrangers achètent toujours davantage de dette française
Revenons maintenant à la question de la dette. Une publication de la Banque de France datée du 13 octobre 2026 apporte un éclairage particulièrement intéressant. Au seul deuxième trimestre 2026, les investisseurs non-résidents ont acheté pour 85 milliards d’euros nets de titres de dette émis par les administrations publiques françaises. Dans le même temps, leur part dans la détention des titres publics français à long terme est passée de 55,9 % à 58,4 %. Ce sont des chiffres importants.Une crise de financement se caractériserait notamment par une incapacité de l’État à placer ses obligations dans des conditions normales, par une chute brutale de la demande des investisseurs ou par des difficultés de liquidité majeures. Or, malgré la hausse de la dette, l’Agence France Trésor continue de réaliser ses émissions. Selon les informations publiées à fin septembre 2026, la demande de titres d’État depuis le début de l’année avait représenté 2,5 fois les montants proposés lors des émissions à moyen et long terme et 3,5 fois les volumes proposés à court terme. Ces chiffres ne garantissent évidemment pas que la demande restera aussi soutenue à l’avenir, mais ils ne décrivent pas un État privé d’accès au marché obligataire. La France emprunte plus cher, certes, mais elle continue néanmoins à trouver facilement des investisseurs.
Alors que les discours sur les risques associés à la dette française se multiplient en France, les investisseurs étrangers, considérés collectivement, continuent donc d’acquérir des volumes importants d’obligations publiques françaises. Il ne s’agit pas nécessairement des mêmes investisseurs d’un trimestre à l’autre, et ces achats ne démontrent pas une intention de conserver les titres à long terme. Mais ils contredisent clairement l’image d’une fuite généralisée des capitaux étrangers devant la dette française. Comment expliquer que des investisseurs puissent manifester une inquiétude croissante sur les finances françaises tout en continuant à acheter ses obligations ? La réponse tient en partie au fonctionnement des marchés. Un investissement peut devenir plus risqué tout en demeurant attractif, si sa rémunération augmente suffisamment. C’est précisément le mécanisme des primes de risque.
Quand la peur devient une source de rémunération ?
Lorsque les investisseurs estiment qu’un État présente un risque accru, ils exigent généralement une rémunération supérieure pour lui prêter. Les taux des nouvelles obligations augmentent alors. Pour l’État, cela signifie un coût de financement plus élevé. Pour les acheteurs de ces nouvelles obligations, cela peut représenter un rendement plus intéressant. Il faut naturellement distinguer ces acheteurs des investisseurs qui détiennent déjà des obligations anciennes à taux fixe : lorsque les taux montent, la valeur de marché de ces titres diminue, ce qui peut entraîner des pertes. Tous les créanciers ne profitent donc pas de la hausse des taux. Mais les investisseurs disposants de capitaux à placer peuvent trouver dans cette hausse des possibilités de rémunération supplémentaires.
Et c’est ici que la question devient politiquement intéressante et intrigante. Depuis plusieurs mois, le discours sur la dette française prend fréquemment un caractère vraiment alarmant en France. Le risque de crise, la menace d’une perte de confiance des marchés et la nécessité de rassurer les créanciers sont invoqués au plus haut de l’état pour justifier des ajustements budgétaires. Or, en octobre 2026, l’agence de notation Moody’s a décidé de maintenir la note de la dette souveraine de la France à Aa3, ce qui correspond à une toujours haute qualité de crédit et à un risque de défaut de paiement très faible.
La dégradation des comptes publics est indiscutable. Mais les discours qui l’accompagnent peuvent eux-mêmes contribuer à façonner les anticipations financières. Si les investisseurs sont convaincus que les risques augmentent, ils peuvent exiger des taux plus élevés. Cette hausse alourdit progressivement le coût de la dette, ce qui peut ensuite renforcer les inquiétudes initiales. Un mécanisme d’amplification, potentiellement autoréalisateur, peut ainsi apparaître.
Une dramatisation volontaire de la dette peut-elle finir par participer au renchérissement de son financement ? Économiquement, ce mécanisme est plausible. Mais il serait excessif d’en déduire l’existence d’une opération coordonnée entre dirigeants politiques, médias et investisseurs. La dette française présente de véritables risques budgétaires. Les marchés réagissent à de multiples facteurs, notamment les décisions de politique monétaire, les perspectives économiques, la situation politique et l’évolution des finances publiques. Aucun document public vérifié ne permet d’affirmer qu’un groupe d’investisseurs aurait organisé délibérément une campagne alarmiste dans le but de relever les taux français. Il n’en demeure pas moins légitime de s’interroger sur les conséquences financières des discours publics et sur les intérêts de ceux qui en bénéficient. Car une hausse du coût de financement supporté par l’État peut correspondre, pour certains investisseurs, à une augmentation du rendement des nouveaux titres qu’ils acquièrent. Et les deux phénomènes peuvent parfaitement coexister avec des risques budgétaires réels.
Larry Fink croit-il toujours à la dette française ? Cette interrogation nous ramène finalement à BlackRock. En 2018, Larry Fink annonçait avoir doublé ses avoirs en dette souveraine française. En septembre 2025, il célébrait publiquement la politique économique d’Emmanuel Macron malgré une hausse considérable de la dette publique et modifiait les règles de ses fonds pour continuer à y placer de la dette français malgré la baisse de cotation de deux agences. En octobre 2026, alors que les taux ont fortement augmenté, les investisseurs étrangers continuent collectivement d’acheter des titres français. Mais que fait précisément BlackRock ? Les fonds qu’il administre ont-ils augmenté leur exposition à la dette française, attirés par des rendements plus élevés ? Ont-ils réduit leurs positions, jugeant les risques excessifs ? Ont-ils conservé une exposition relativement stable ? Les données publiques consolidées ne permettent pas de répondre. Cette absence d’information est particulièrement frustrante, car les stratégies d’investissement apporteraient un éclairage utile sur l’appréciation effective du risque souverain français. Mais le 20 octobre, quand on constate sur les marchés obligataires une forte vente d’obligations françaises, BlackRock ne semble pas très inquiet puisque, selon le BlackRock Investment Institute, cité par Bloomberg, « la forte vague de ventes d’obligations d’État françaises reflète une concurrence accrue pour attirer les capitaux, qui soumet les emprunteurs à un examen plus minutieux, en particulier dans un monde où les rendements élevés abondent. » Pour BlackRock, donc, pas de catastrophe annoncée sur la dette française, les ventes correspondant à des obligations à taux fixe devenues moins rentables face à la hausse des taux, avec rachats d’obligations à taux plus élevés.
Concernant les fonds gérés par BlackRock, il ne s’agit pas de confondre la position personnelle de Larry Fink avec les décisions de l’ensemble des fonds BlackRock, qui poursuivent des stratégies et des objectifs différents. Mais il serait intéressant de comparer la confiance publiquement affichée par son dirigeant et l’évolution réelle des positions obligataires du groupe. Qui paie le prix de l’inquiétude ?
Au terme de cette enquête, les faits documentés dessinent une continuité. Depuis 2017, BlackRock entretient des relations étroites avec les responsables économiques français. Le groupe a participé à l’organisation de rencontres internationales à l’Élysée, défendu publiquement certaines réformes et déclaré des interventions sur des textes réglementaires précis. Son dirigeant, Larry Fink, a manifesté à plusieurs reprises sa confiance dans Emmanuel Macron, jusqu’à lui rendre personnellement hommage à New York en septembre 2025. Cette proximité ne constitue pas une preuve de collusion ni de manipulation des décisions publiques. Mais elle justifie une interrogation sur la représentation des intérêts financiers dans l’élaboration de la politique économique française.
La dette souveraine ajoute une dimension supplémentaire au problème. Alors que les discours alarmistes se multiplient et que le financement de l’État devient plus coûteux, les achats d’obligations françaises par les non-résidents demeurent importants. Cette coexistence ne prouve aucune manipulation. Elle rappelle cependant que l’appréciation du risque et les opportunités de rendement sont indissociables du fonctionnement des marchés obligataires. La question n’est donc pas seulement de savoir si la dette française est devenue inquiétante. Elle est aussi de comprendre comment cette inquiétude se forme, comment elle se diffuse, quels effets elle produit sur les taux et quels acteurs en supportent les coûts ou en retirent des bénéfices. Car les intérêts versés par l’État représentent simultanément une dépense publique et un revenu pour ses créanciers. Les uns cherchent à réduire le coût de l’endettement ; les autres évaluent le rendement nécessaire pour accepter d’en porter le risque. Dans cet équilibre, les citoyens ont le droit de savoir qui détient la dette, comment évoluent les positions des grands investisseurs et quelles relations ces derniers entretiennent avec les responsables politiques. Ils ont également le droit de s’interroger sur l’écart éventuel entre la perception publique d’une crise et les stratégies réelles de ceux qui continuent de financer l’État.
Derrière les relations entre Larry Fink et Emmanuel Macron se dessine une question beaucoup plus large : la peur de la dette, même fondée sur des difficultés budgétaires réelles, peut-elle devenir elle-même un facteur de hausse des taux, au bénéfice de certains investisseurs qui ne renoncent nullement à financer l’État français ? Ce n’est pas une accusation. C’est une hypothèse économique qui mérite d’être examinée à partir des faits.
Mais qui doit réellement payer la réduction de la dette ?
Une dernière interrogation s’impose à la lumière de la préparation du budget 2027. Alors que le gouvernement multiplie les avertissements sur la gravité catastrophique de l’endettement français et son obligation d’y réagir, pourquoi une part importante des économies envisagées repose-t-elle sur les prestations sociales, les aides au logement, les indemnités liées à la maladie ou la limitation de la revalorisation des retraites dès 1 260 euros mensuels — un montant inférieur au seuil de pauvreté de 1 337 euros pour une personne seule ? Certes, certaines petites pensions et certains minima sociaux sont protégés, et les grandes entreprises restent soumises à une contribution exceptionnelle. Mais celle-ci serait allégée, tandis que les efforts demandés aux ménages pèseraient proportionnellement davantage sur les plus modestes, comme le confirme l’OFCE. Le 16 octobre 2026, l’Observatoire français des conjonctures économiques a en effet estimé que les mesures budgétaires affectant directement les ménages seraient régressives en proportion du niveau de vie : elles réduiraient celui des 5 % les plus modestes de 0,84 %, contre 0,35 % pour les 5 % les plus aisés.
D’autres choix existent pourtant. En 2022, l’Espagne, qui faisait également face à une crise de sa dette qui représentait 124 % de son PIB en 2021, a instauré des prélèvements exceptionnels sur les grandes banques et les entreprises énergétiques, ainsi qu’un impôt de solidarité sur les grandes fortunes, tout en prenant d’importantes mesures de soutien social de la demande. En 2026, grâce à ces mesures, l’Espagne a retrouvé un niveau de dette inférieur à 100 % de son PIB. Pourquoi la France ne pourrait-elle pas examiner plus largement de telles contributions, notamment sur les profits exceptionnels générés par les crises ? Et surtout, pourquoi la prétendue urgence de rassurer les créanciers devant une catastrophe annoncée de la dette devrait-elle conduire à solliciter proportionnellement davantage les revenus modestes que les patrimoines et les profits les plus élevés qui ont très largement profité de la politique menée par Emmanuel Macron depuis son arrivée au pouvoir ? Selon plusieurs estimations (notamment d’ONG comme Oxfam ou des analyses économiques), la fortune cumulée des milliardaires et des très hauts patrimoines en France a approximativement doublé entre 2017 et 2026. Le catastrophisme de la dette serait-il utilisé pour, en priorité, attaquer le modèle social français ?
C’est peut-être là que réside l’enjeu démocratique essentiel : ne pas laisser le discours sur la dette se réduire aux seuls intérêts de ceux qui empruntent ou de ceux qui prêtent, mais rendre visibles les mécanismes financiers et les décisions politiques dont les citoyens assument finalement les conséquences.
Jean-Philippe Miginiac, octobre 2026
#dette
Sources documentaires
- BlackRock, BlackRock en France : 254 milliards d’euros d’actifs français et 61 milliards gérés pour des clients français, chiffres de décembre 2025.
- Sénat, BlackRock, audition de Jean-François Cirelli, 9 avril 2025 : participations dans le CAC 40.
- La Tribune, Macron convie le gratin de la finance mondiale à l’Élysée, 25 octobre 2017.
- Le Monde, BlackRock, gourou de la finance qui murmure à l’oreille des puissants : contacts avant 2017 et organisation des rencontres.
- Le Monde, entretien avec Larry Fink, 19 septembre 2018 : déclaration sur le doublement des avoirs en dette française.
- HATVP, déclarations officielles de BlackRock Investment Management (UK) Limited : lobbying en 2023 et 2025.
- Légifrance, article 35 de la loi Industrie verte du 23 octobre 2023.
- Atlantic Council, transcription officielle de la cérémonie du 24 septembre 2025 : hommage de Larry Fink à Emmanuel Macron.
- INSEE, dette publique au deuxième trimestre 2026 : 3 595,5 milliards d’euros, 119 % du PIB.
- Agence France Trésor, historique du TEC 10 d’octobre 2026 : taux de 5,13 % le 22 octobre et 5,05 % le 23 octobre.
- Banque de France, Émission et détention de titres français, deuxième trimestre 2026 : 85 milliards d’euros d’achats nets par les non-résidents et part de détention de 58,4 %. Précision méthodologique : les achats nets de 85 milliards concernent l’ensemble des investisseurs non-résidents et non BlackRock spécifiquement. Ils montrent une demande importante au deuxième trimestre 2026, mais ne prouvent ni une volonté de conservation à long terme ni une stratégie commune des investisseurs. De même, la concordance entre les propositions réglementaires de BlackRock et certaines mesures adoptées ne démontre pas à elle seule une influence déterminante sur les décisions du gouvernement.
-BlackRock Investment Institute